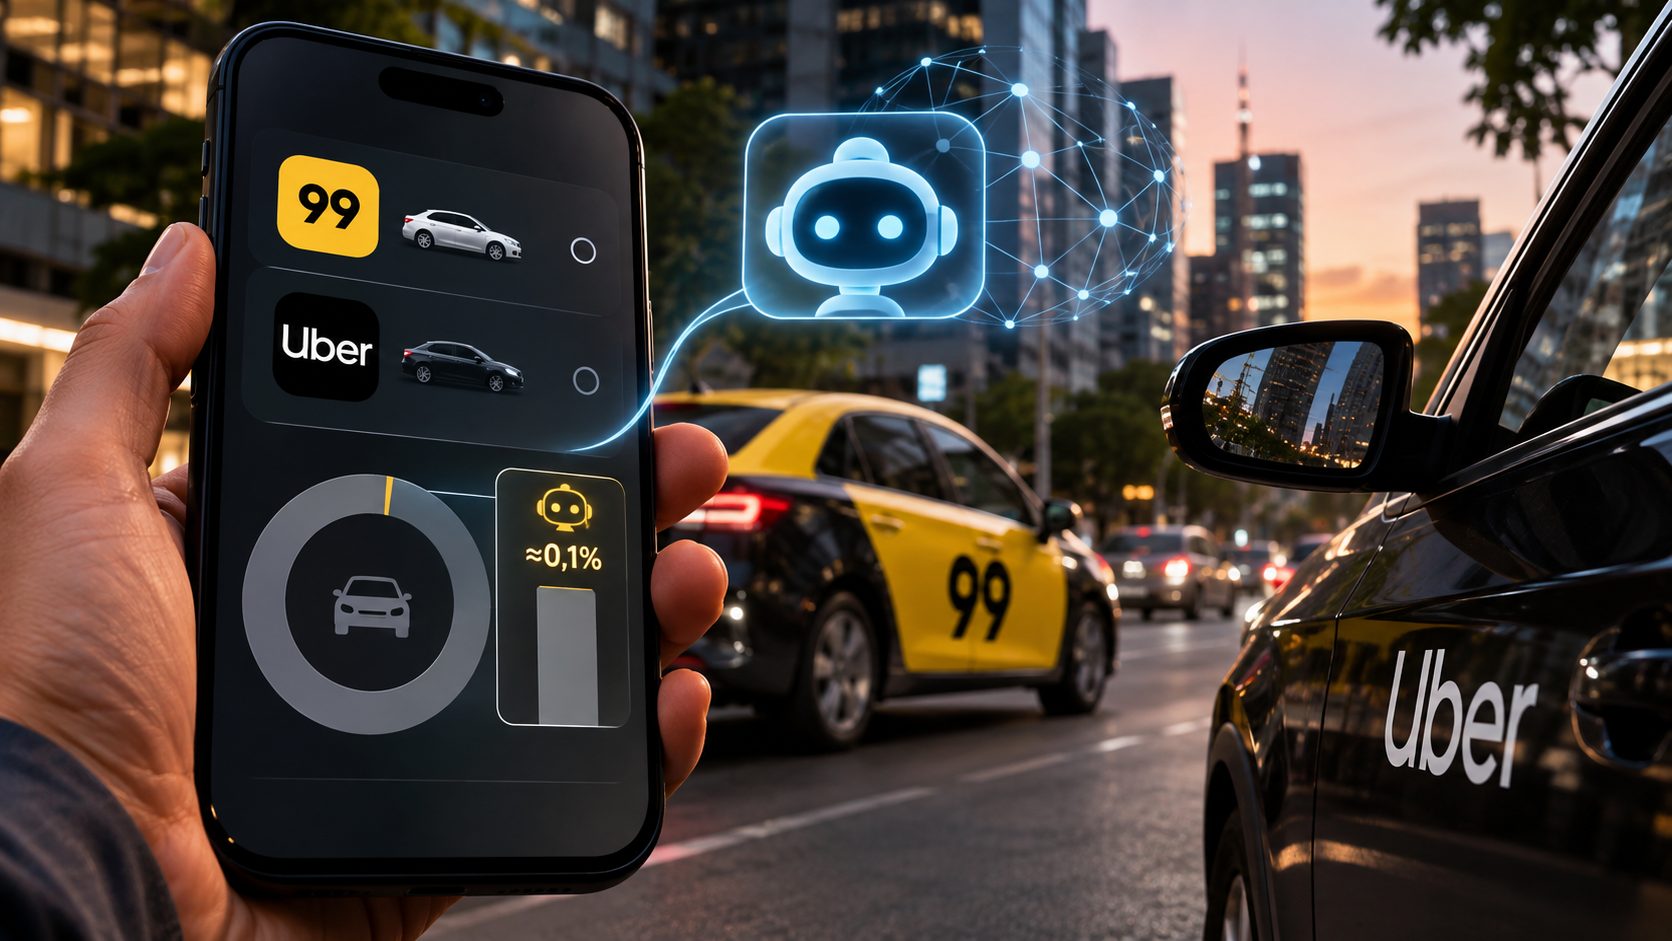
A transição tecnológica voltada para a automação de serviços cotidianos por meio de inteligência artificial encontrou barreiras significativas no setor de mobilidade urbana. Dados divulgados recentemente apontam que a dona da 99 e a gigante global Uber registraram um volume considerado insignificante de viagens solicitadas por agentes autônomos de IA. Enquanto a Uber reportou apenas quatro viagens originadas por sistemas de inteligência artificial em sua semana de avaliação, a controladora da 99 confirmou um patamar igualmente irrelevante de interações automatizadas desse tipo.
A discrepância entre o avanço dos modelos generativos e a sua aplicação prática no ecossistema de transporte levanta debates importantes sobre a maturidade operacional e a real demanda do mercado por assistentes totalmente autônomos. As empresas do setor investem centenas de milhões de dólares em infraestrutura digital e algoritmos avançados, mas a conversão dessas tecnologias em ferramentas de uso diário pelo consumidor final ainda caminha a passos lentos. A integração de APIs por meio de agentes inteligentes esbarra em fricções de usabilidade, segurança de dados e na preferência dos usuários por interfaces tradicionais.
Contexto e cenário econômico
O ecossistema de tecnologia e mobilidade atravessa um momento de intensa escrutinação sobre o retorno financeiro de seus investimentos em inteligência artificial, o chamado capex em IA. Gigantes do setor tecnológico global vêm alocando recursos massivos para desenvolver capacidades autônomas, prometendo revolucionar a forma como os consumidores interagem com serviços digitais. No entanto, os números modestos divulgados por plataformas como a Uber e a controladora da 99 demonstram que a adoção em massa de agentes autônomos ainda enfrenta um abismo entre a teoria corporativa e a realidade transacional.
Do ponto de vista macroeconômico, o ceticismo em relação à velocidade de monetização dessas inovações afeta a avaliação de risco por parte de analistas de mercado. Investidores buscam validações concretas de que as ferramentas de IA generativa e agentes autônomos gerarão receitas recorrentes e eficiências operacionais mensuráveis. Quando dados empíricos revelam um uso quase nulo de funcionalidades altamente promovidas, o mercado reavalia os prazos de maturação dessas tecnologias, ponderando se os custos de desenvolvimento estão alinhados com a demanda real dos usuários.
Como isso afeta o seu bolso e os investidores
Para o investidor de tecnologia, a lentidão na adoção de agentes autônomos serve como um alerta importante contra expectativas inflacionadas sobre o ritmo de crescimento das big techs. A valorização de mercado dessas empresas muitas vezes incorpora premissas agressivas de disrupção que podem não se materializar no curto prazo, aumentando a volatilidade das ações e exigindo maior rigor na análise de ROI (retorno sobre o investimento). O foco excessivo em inovações que ainda não geram tração comercial pode pressionar margens operacionais sem o contraponto de novas receitas.
Para o consumidor final e o usuário de aplicativos de mobilidade urbana, o impacto imediato é neutro, uma vez que a experiência de solicitação de viagens por meio dos aplicativos convencionais permanece inalterada. A ausência de agentes autônomos eficientes no dia a dia significa que as decisões de transporte continuarão dependendo da interação humana direta e dos algoritmos tradicionais de roteamento e precificação das plataformas, sem disrupções drásticas na tarifa ou na disponibilidade de veículos.
Desdobramentos e próximos passos
As empresas do setor continuam a aprimorar suas interfaces e a testar integrações com sistemas de inteligência artificial, embora os dados recentes imponham uma revisão de estratégia quanto à priorização de agentes autônomos para o consumidor final. O que está confirmado é que a tecnologia ainda carece de validação em larga escala para transações comerciais complexas no setor de transporte.
Nos próximos meses, o mercado acompanhará de perto os relatórios financeiros e operacionais das principais companhias de tecnologia para verificar se haverá ajustes nos aportes voltados a assistentes autônomos ou se os esforços serão redirecionados para áreas com maior retorno comprovado, como eficiência de frota e otimização interna de servidores.